El pánico en bolsa y los vetos locales a centros de datos tensan la IA, pero la demanda de cómputo no ha cambiado
🕒 Publicado en Zendoric: 6 de noviembre de 2026 · 00:20
✨ Generado con IA · cómo se hace
Tras los comicios de mitad de mandato, el Nasdaq cayó un 5,52% en una sesión. Un panel de Yahoo Finance atribuye el golpe al encarecimiento de construir infraestructura de IA, no a una caída de la demanda. Nuestra lectura: es fricción, no fin de ciclo.
📚 Para profundizar

La investigación periodística definitiva sobre OpenAI: más de 260 entrevistas, el choque entre seguridad y velocidad, y el intento de despido de Sam A
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
Por Yahoo Finance · 5 de noviembre de 2026.
La jornada fue dura para los mercados estadounidenses. Según los datos que muestra la propia página de Yahoo Finance al cierre, el S&P 500 cayó un 4,36% (hasta 7.353,73 puntos), el Dow Jones un 3,44% y el Nasdaq un 5,52%. El índice de volatilidad VIX, el llamado «indicador del miedo», subió un 69,66% hasta 28,18.
En un vídeo de Yahoo Finance, el presentador Turney Duff reunió a cuatro analistas para interpretar el golpe. El propio presentador describió que el rally posterior a las elecciones de mitad de mandato se evaporó «en 6 minutos». Todos coincidieron en un diagnóstico: lo que ha cambiado no es la demanda de IA, sino el coste y la dificultad política de construir la infraestructura que la sostiene.
El detonante, según el panel, es la «ola azul» en el Congreso y el endurecimiento local frente a los centros de datos. Los participantes citaron el caso de Piqua (Ohio), donde, según el presentador, se vetaron centros de datos y se llegó a destituir al alcalde. Otro panelista recordó que Texas concentra, según su cifra, el 26% de estos centros.
Las comunidades, dijeron, reclaman más control sobre el consumo de agua, las exenciones fiscales y los costes energéticos. Y la reacción esperable es la negociación: que los grandes operadores subsidien parte de la energía y compensen a los municipios, o que la inversión migre a estados más receptivos. Los panelistas mencionaron Virginia Occidental y las Dakotas.
El dato más útil para entender la economía de la IA no es político, sino contable. Willy Lee, de Neostellar, señaló que el folleto S-1 modificado de Anthropic (el documento que se presenta al regulador para salir a bolsa) muestra que, de unos 10.000 millones de dólares de cómputo incorporados, cerca de la mitad fueron contratos a corto plazo. Según Lee, eso encareció el margen del tercer trimestre. Son cifras del panelista, no verificadas por nosotros contra el documento.
La lectura de Lee es doble: revela cuánto se ha quedado corta la infraestructura y cuánto se ha disparado el uso. Anthropic, según él, pagó más por capacidad de urgencia porque aún podía obtener margen. Aquí encaja el argumento de «poder de fijación de precios»: si el suministro se restringe, quien ya tiene centros de datos y contratos de energía cobra más.
Otros argumentos del panel: Kevin Mahn, de Hennion & Walsh, citó 33.100 centros de datos operativos en EE. UU., 400 en construcción y 1.100 planificados, y dijo que solo estos últimos podrían retrasarse. Anna Rathbun, de Grenadilla, apuntó que un freno aliviaría el cuello de botella de los chips de memoria. Y Shay Boloor, de Futurum, sostuvo que Microsoft, Amazon o Meta pueden autofinanciarse, mientras que los «neoclouds» (proveedores de nube especializados en GPU) más pequeños dependen de financiación externa. Todo ello es opinión de analistas, y varios admiten ser inversores favorables al sector.
Nuestra lectura. Primero, cautela con el relato: un panel en el que algún participante se declara comprador neto tiene un sesgo evidente, y el propio presentador reconoció que «nadie sabe nada». Una caída del 5,52% en un día no demuestra ni el estallido de una burbuja ni su refutación.
Segundo, y es lo que sí creemos: la fricción política es una consecuencia sana de que la IA se haya vuelto infraestructura física. Cuando un sector consume agua, red eléctrica y suelo, las comunidades tienen derecho a pedir contrapartidas. Esa negociación ralentizará el despliegue y lo encarecerá a corto plazo. En general, ese es el precio de que el progreso sea socialmente aceptado y, por tanto, duradero.
Tercero, el reparto de ganadores y perdedores. Con capacidad escasa, ganan quienes ya tienen cómputo y energía asegurados, y pierden las startups y los usuarios que pagarán más por cada token. Esa concentración es un riesgo real de corto plazo que conviene vigilar.
A largo plazo, la tesis de fondo no cambia. Los avances que esperamos en medicina, ciencia y abundancia requieren cómputo en cantidades enormes, y el cómputo requiere centros de datos. Que su construcción pase por la política, el agua y la energía obliga a hacerlo mejor: con energía más limpia, más eficiencia y beneficios visibles para las comunidades que los acogen. Un ciclo con volatilidad es incómodo; un ciclo sin licencia social sería peor.
📚 Para profundizar

El cofundador de DeepMind sobre el dilema de contener tecnologías que no quieren ser contenidas.
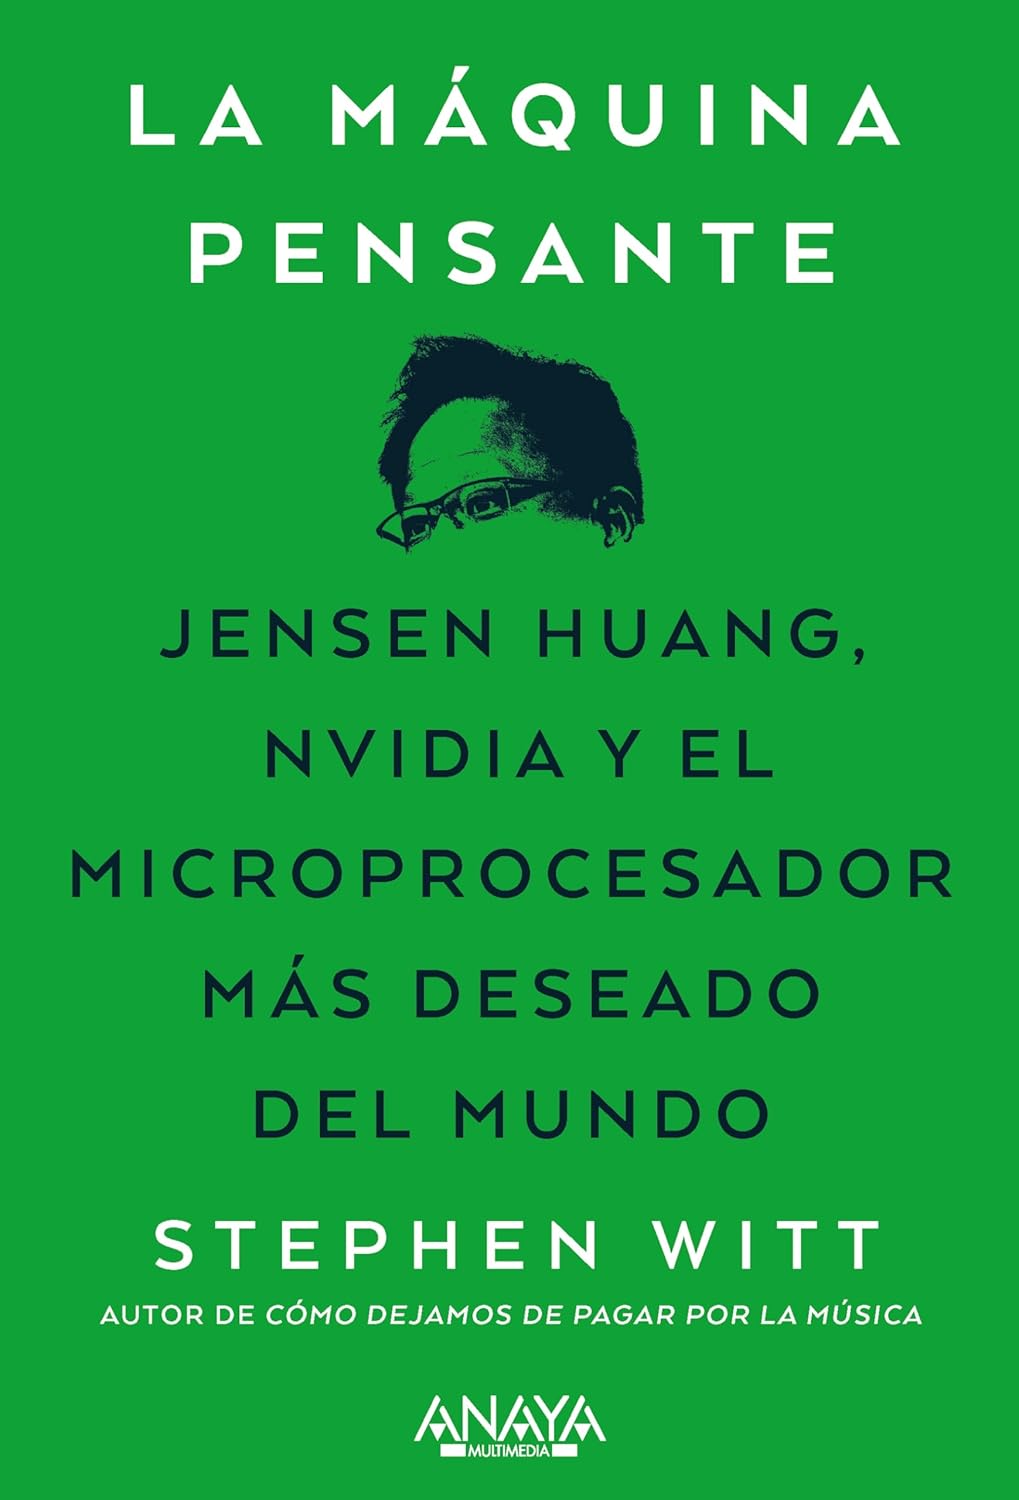
La historia de NVIDIA y Jensen Huang: cómo una empresa de tarjetas para videojuegos acabó fabricando el recurso más codiciado del planeta.
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
🔗 Relacionadas en Zendoric
- OpenAI acelera su ronda para valer 1,4 billones antes de la OPV de Anthropic: la carrera ya es de relato y de dinero · 2026-10-20
- Anthropic y la salida a bolsa: el mercado empieza a tratarla como termómetro de toda la IA · 2026-10-24
- Los votantes frenan los centros de datos: rechazo en casi todas las consultas locales de las elecciones de mitad de mandato de 2026 · 2026-11-06
Fuentes y referencias
- Yahoo Finance — El pánico en bolsa y los vetos locales a centros de datos tensan la IA, pero la demanda de cómputo no ha cambiado
- cnbc.com — Los votantes frenan los centros de datos: rechazo en casi todas las consultas locales de las elecciones de mitad de mandato de 2026
- technologyreview.com — Los centros de datos son una maravilla técnica, pero nadie los quiere cerca de casa
- CNN Chile — El Nasdaq cae 5,5% por el miedo a regular los centros de datos: el mercado descuenta política, no tecnología