Alphabet decepciona en resultados: primera señal clara de que la IA muerde el negocio de búsqueda de Google
🕒 Publicado en Zendoric: 31 de octubre de 2026 · 09:09
✨ Generado con IA · cómo se hace
El artículo de CNBC, publicado el 29 de octubre de 2026, analiza los resultados del tercer trimestre de Alphabet. Wall Street los castigó con dureza por un fallo generalizado frente a las previsiones. El punto más delicado fue la búsqueda, el negocio central de la compañía.
📚 Para profundizar

La investigación periodística definitiva sobre OpenAI: más de 260 entrevistas, el choque entre seguridad y velocidad, y el intento de despido de Sam A
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
El artículo de CNBC, publicado el 29 de octubre de 2026, analiza los resultados del tercer trimestre de Alphabet. Wall Street los castigó con dureza por un fallo generalizado frente a las previsiones. El punto más delicado fue la búsqueda, el negocio central de la compañía.
El dato central es el siguiente. Los ingresos del segmento «search and other» crecieron un 12% interanual, hasta unos 63.000 millones de dólares. Quedaron por debajo de las estimaciones por segundo trimestre consecutivo. Al mismo tiempo, Google afirmó que el crecimiento de las consultas en su plataforma fue el más fuerte en cinco años. CNBC subraya que esta brecha entre uso e ingresos es cada vez más difícil de ignorar, a medida que más usuarios recurren a bots y agentes de IA, incluidos los que ofrece la propia Google.
La desaceleración viene de atrás. El crecimiento de los ingresos de búsqueda pasó del 19% en el primer trimestre al 17% en el segundo y al 12% en el tercero. Los directivos de Alphabet atribuyeron la desaceleración sobre todo al tipo de cambio. Añadieron que el efecto divisa será aún mayor en el cuarto trimestre.
La reacción del mercado fue contundente. La acción cayó cerca de un 13% el jueves, su mayor caída diaria registrada. A los ingresos se sumó un flujo de caja libre negativo de 9.000 millones de dólares en el trimestre, tres veces el déficit que se estimaba. En el segundo trimestre el flujo de caja libre ya había sido negativo por primera vez en la historia de Alphabet como empresa cotizada, con 5.900 millones de dólares en negativo.
El artículo recoge varias voces de analistas. Gene Munster, de Deepwater Asset Management, dijo en «Fast Money» que los nuevos servicios con IA «van a ser una fuerza». Según él, si los «bots personalizados» despegan, se convertirán para muchas personas en el punto de partida del comercio, lo que afecta a la posición de Google. Los analistas de UBS escribieron que los resultados traerán de vuelta «al primer plano» los temores de canibalización de la búsqueda. Jordan Klein, de Mizuho, señaló que la cifra eleva el miedo a que la IA y los agentes quiten cuota a Search y a YouTube y dañen la narrativa de monetización de la IA de Google. Gil Luria, de D.A. Davidson, opinó que los temores sobre el efecto de la IA, presentes de 2023 a 2025, parecen empezar a reflejarse en el negocio. Aun así, recomendó no sacar conclusiones precipitadas a partir de un solo trimestre. También dijo que habrá que reevaluar qué significa el comercio agéntico para Google.
La compañía defiende que Gemini refuerza su negocio publicitario porque mejora la comprensión de la intención del usuario y la relevancia de los anuncios. Philipp Schindler, director comercial, afirmó que siguen acelerando el despliegue de los modelos Gemini en toda su infraestructura de anuncios. Describió la mayor actualización de los anuncios de listado de productos en una década. Según él, la IA impulsa la mayoría de los lanzamientos de producto. Añadió que, en el tercer trimestre, los modelos Gemini ayudaron a los anunciantes a generar más de 1.500 millones de activos de campaña, más de siete veces los de un año antes. Sin embargo, el artículo señala que nada de esto resuelve el problema del crecimiento de los ingresos de búsqueda.
La nube es donde la apuesta por la IA sí da frutos. Los ingresos de Google Cloud más que se duplicaron en el trimestre, hasta casi 31.000 millones de dólares. La cartera de pedidos pendientes (backlog) alcanzó unos 560.000 millones, reflejo de una enorme demanda contratada de infraestructura de IA. La dirección espera reconocer algo más de la mitad en los próximos 24 meses. Como comparación, Microsoft informó de que los ingresos de Azure subieron un 48% interanual, hasta 33.200 millones de dólares.
Esa demanda explica por qué Alphabet sigue gastando. Mantuvo su previsión de gasto de capital para 2026 en un rango de 195.000 a 205.000 millones de dólares. Avisó de que el gasto aumentará de forma significativa en 2027. Parte se destina a sus unidades de procesamiento tensorial (TPU), que compiten con las GPU de Nvidia y que Alphabet empezó a vender a clientes externos en el segundo trimestre. La compañía lanzó su TPU de séptima generación, Ironwood, en noviembre de 2025. La directora financiera, Anat Ashkenazi, explicó la lógica del flujo de caja. Los acuerdos con clientes aparecen primero en el backlog de la nube, pero hay que construir los sistemas antes de entregarlos y reconocer los ingresos. Por eso «se ve salir caja» mientras se acumula inventario, y la caja entrará cuando se entreguen y facturen esos sistemas de TPU.
En conjunto, el trimestre dibuja una compañía con dos velocidades. La nube y la infraestructura de IA crecen con fuerza y respaldan un fuerte gasto. La búsqueda y la publicidad, la fuente histórica de beneficios, pierden tracción en ingresos pese al aumento del uso. Queda por ver si el cambio hacia agentes y comercio agéntico erosiona de forma duradera la monetización de la búsqueda, y cuánto pesa realmente el efecto divisa que invoca la dirección.
📚 Para profundizar
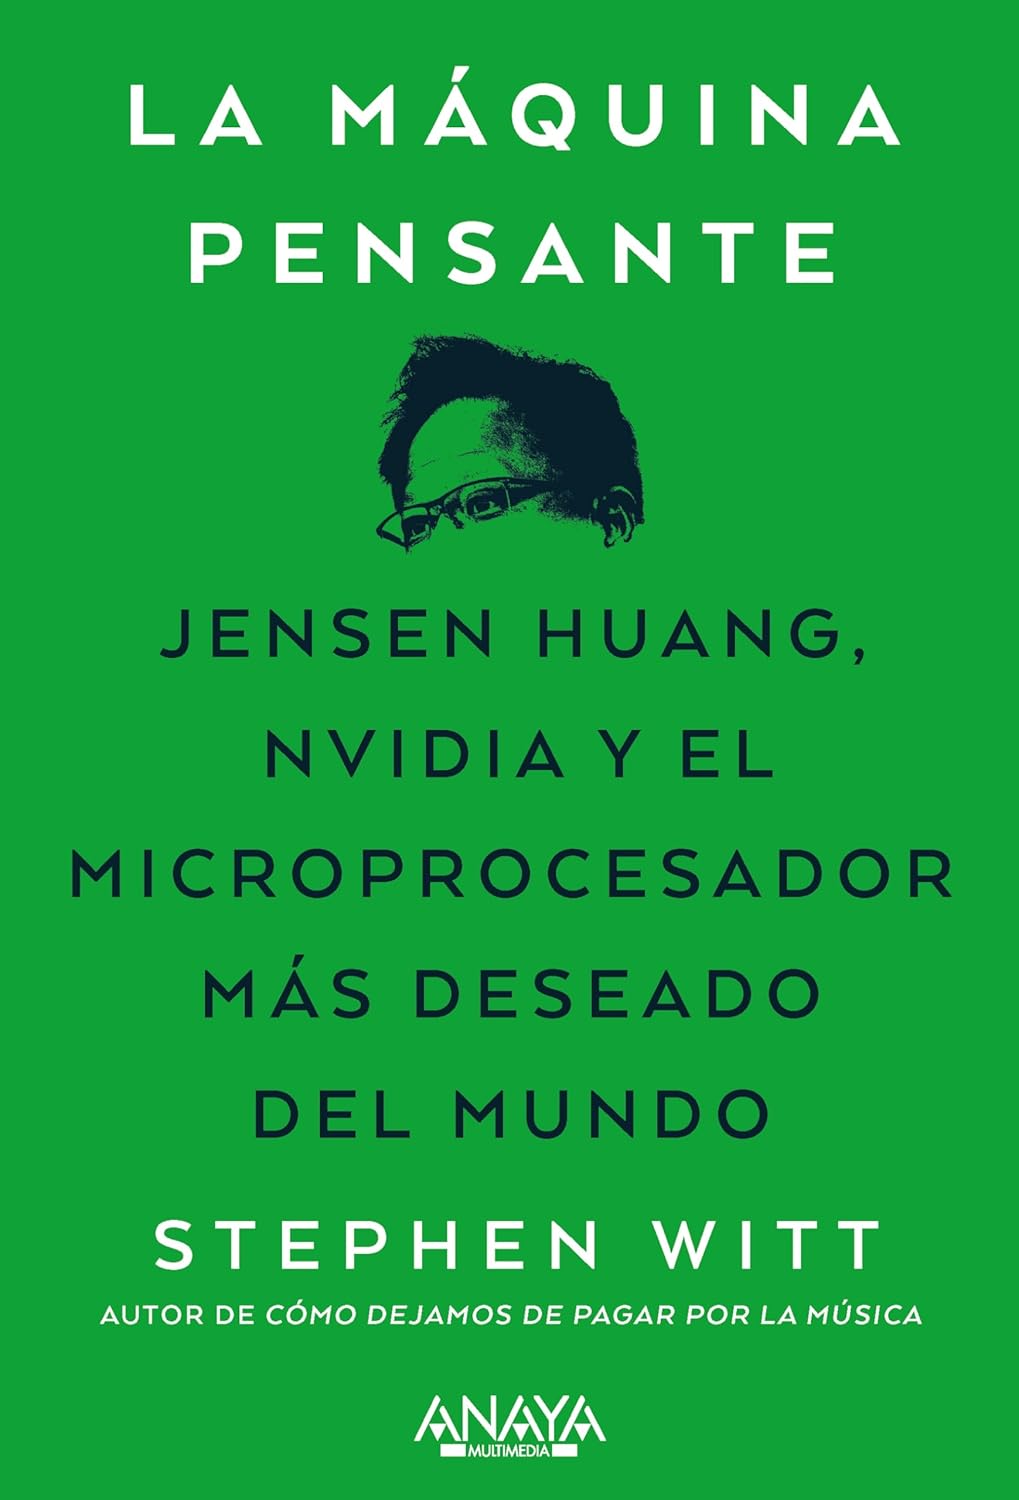
La historia de NVIDIA y Jensen Huang: cómo una empresa de tarjetas para videojuegos acabó fabricando el recurso más codiciado del planeta.

El cofundador de DeepMind sobre el dilema de contener tecnologías que no quieren ser contenidas.
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
🔗 Relacionadas en Zendoric
- Alphabet pierde 425.000 millones por rumores: el mercado ya no paga ingresos, paga posición en la frontera · 2026-07-27
- Wall Street empieza a temer el coste real del boom de la IA tras las cifras de Google · 2026-07-30
- Cómo está cambiando el empleo en Anthropic: agentes de IA que trabajan seis veces más horas que las personas · 2026-10-20