Claude analiza la salida a bolsa de Anthropic: 16.300 M$ de ingresos y compromisos de cómputo hasta 2045
🕒 Publicado en Zendoric: 27 de octubre de 2026 · 00:16
✨ Generado con IA · cómo se hace
Un analista de The Motley Fool cargó el folleto de salida a bolsa de Anthropic en Claude y le preguntó si debía comprar acciones. El modelo no recomendó a su creador. Hizo un análisis prudente de la valoración, de las obligaciones financieras y de las protecciones del accionista. Lo útil no es el titular, sino lo que deja ver de la economía real de la IA de frontera.
📚 Para profundizar

El cofundador de DeepMind sobre el dilema de contener tecnologías que no quieren ser contenidas.
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
Anthropic, la empresa que desarrolla Claude, presentó el 26 de octubre su S-1 ante la SEC, el regulador bursátil de EE. UU. El S-1 es el documento de registro obligatorio para salir a bolsa. La compañía cotizará en el Nasdaq con el símbolo ANT. Un analista de The Motley Fool cargó el documento en Claude y le preguntó si debía comprar acciones. Según su relato, la respuesta no fue un aplauso a su creador. Fue un análisis cauto de la valoración, de las obligaciones financieras y de las protecciones del accionista.
Las cifras del folleto, según recoge el artículo, son estas. Anthropic ingresó 16.300 millones de dólares en el primer semestre de 2026, casi un 1.300% más que un año antes. Eso equivale a multiplicar la facturación por 14 en doce meses. El dinero viene de vender acceso a sus modelos a empresas, para programar, investigar o automatizar trabajo administrativo. Sus productos estrella son Claude Code y Claude Cowork. Sus modelos también se distribuyen a través de las nubes de Amazon, Microsoft y Alphabet. La pérdida neta del semestre fue de 80.700 millones, cinco veces los ingresos. Pero el propio Claude señaló un matiz: unos 72.400 millones, cerca del 90% de esa pérdida, salen de cambios en el valor contable de valores convertibles y otros instrumentos financieros. Son en gran parte apuntes sin salida de caja, ligados a la propia valoración de la empresa. La métrica que mejor mide el negocio es el resultado operativo, es decir, el beneficio o la pérdida de la actividad principal antes de las partidas financieras. Ahí la pérdida fue de unos 693 millones, frente a 2.100 millones en el mismo periodo de 2025. Supone algo más del 4% de los ingresos.
El riesgo que más destaca el análisis es el cómputo. Entrenar y operar modelos de frontera exige enormes cantidades de capacidad de cálculo. Anthropic la obtiene sobre todo con acuerdos con proveedores de nube, y según Claude algunos de esos compromisos se extienden hasta 2045. El texto disponible se corta en ese punto, así que no conocemos el importe ni las condiciones de esos contratos.
Nuestra tesis: el negocio está creciendo de verdad, y la pérdida enorme que acapara los titulares es en su mayor parte contable. Pero la pregunta de fondo no es si Anthropic vende, sino quién soporta el coste del cómputo durante dos décadas. La cuenta cuadra en lo operativo, con una pérdida que se estrecha mientras los ingresos se multiplican. Los compromisos hasta 2045, en cambio, son una apuesta a que la demanda seguirá creciendo y a que el coste por tarea seguirá bajando. Aquí enlaza con algo que ya hemos analizado: la factura de inferencia la pagan cada vez más los tokens de razonamiento intermedio, el «pensamiento» que el modelo genera antes de responder. Si las técnicas que los recortan no avanzan, esa capacidad comprometida pesa. Si avanzan, se convierte en ventaja. Además, quien cobra parte de esa factura son Amazon, Microsoft y Alphabet, que a la vez distribuyen a Anthropic. Es otra vez la tesis de la «fontanería»: el que controla la infraestructura captura una parte del margen.
Sobre el experimento conviene ser claros. Que Claude no anime a comprar acciones de Anthropic es coherente y saludable. Pero no es una prueba de independencia, ni sustituye al análisis financiero. Un modelo que resume bien un S-1 y separa lo contable de lo operativo es una herramienta valiosa para el inversor particular, que rara vez lee cientos de páginas de folleto. Es democratización real del análisis. El criterio, y la responsabilidad de la decisión, siguen siendo humanos. Esto no es una recomendación de inversión.
Hacia dónde va: esta salida a bolsa será el primer examen público serio de la economía de un laboratorio de frontera. Lo que el mercado decida sobre ANT dirá si los inversores aceptan décadas de inversión en cómputo a cambio del crecimiento actual. Somos optimistas a largo plazo: unos ingresos que se multiplican por 14 indican que las empresas ya pagan por trabajo útil, no por promesas. A corto plazo toca leer la letra pequeña: compromisos de cómputo, estructura de capital y protecciones del accionista. Ahí es donde el propio Claude, con razón, puso la lupa.
📚 Para profundizar
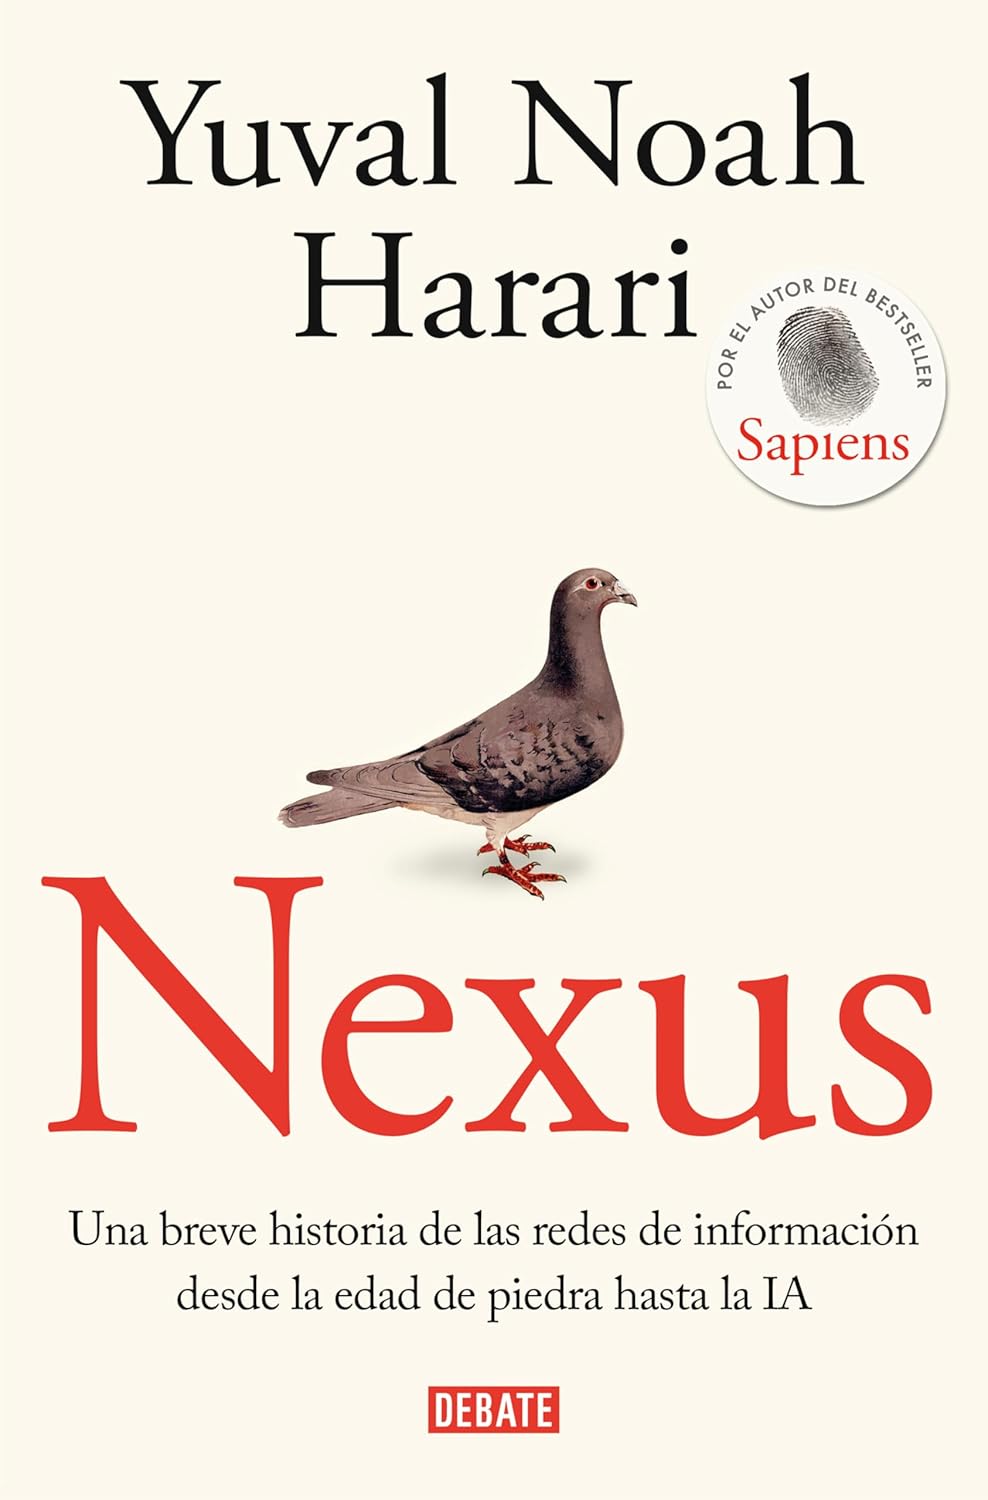
La IA vista como el último capítulo de la historia de las redes de información, del chisme a la imprenta al algoritmo.
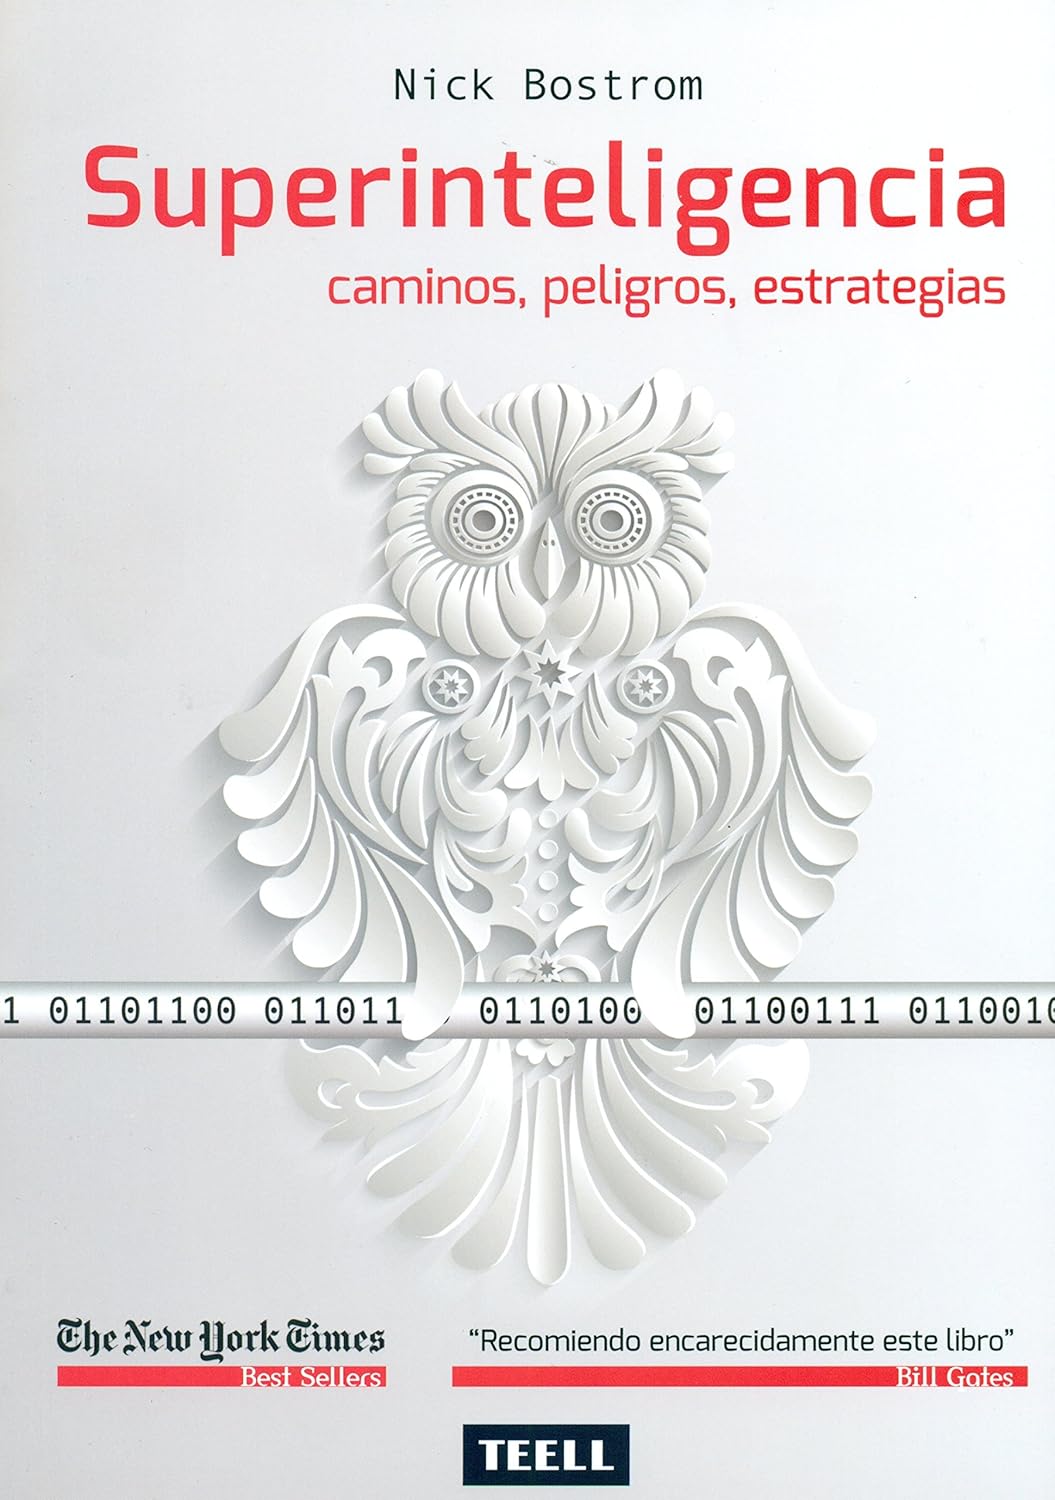
El libro que inauguró el debate del riesgo existencial y que media industria sigue citando.
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
🔗 Relacionadas en Zendoric
- Las cuentas de Anthropic antes de la bolsa: 42.000 M$ de pérdidas que no son lo que parecen · 2026-09-30
- Filtración del folleto de salida a bolsa de Anthropic: ventas +1.088% en 2025, pero pérdidas de 41.970 millones de dólares · 2026-10-01
- Anthropic señala a Alibaba: la frontera de la IA empieza a defenderse con abogados, no solo con código · 2026-06-25