La «McDonalización» del capital riesgo: eficiencia, consenso y un dinero que solo fluye hacia la IA
🕒 Publicado en Zendoric: 4 de noviembre de 2026 · 00:20
✨ Generado con IA · cómo se hace
Kyle Harrison sostiene en este ensayo que el capital riesgo (venture capital) se parece cada vez más a una cadena de comida rápida. Cada decisión es racional por separado, pero la suma produce un resultado irracional.
📚 Para profundizar

La investigación periodística definitiva sobre OpenAI: más de 260 entrevistas, el choque entre seguridad y velocidad, y el intento de despido de Sam A
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
Kyle Harrison sostiene en este ensayo que el capital riesgo (venture capital) se parece cada vez más a una cadena de comida rápida. Cada decisión es racional por separado, pero la suma produce un resultado irracional. Su tesis es que el sector se concentra en pocos gestores enormes, que financian casi siempre lo mismo (IA). Eso reduce la capacidad de imaginar futuros distintos. Aviso: el texto recibido se corta en mitad de la última frase, así que este resumen no cubre el cierre del artículo.
Harrison parte del sociólogo George Ritzer, que en 1993 publicó «La McDonalización de la sociedad». Ritzer defendía que la lógica de la comida rápida se había extendido a hospitales, universidades e iglesias. Esa lógica tiene cuatro ingredientes: eficiencia, calculabilidad, predictibilidad y control. Cada uno tiene sentido por sí solo, pero juntos pueden producir algo que nadie habría elegido. Ritzer se apoyaba en Max Weber y su «jaula de hierro» de la racionalidad burocrática. El autor define «slop» (bazofia) como algo que no es malo por accidente, sino porque el sistema está optimizado para algo distinto de la calidad. Pone como ejemplos los feeds optimizados para el tiempo en la app, las canciones escritas para sobrevivir a los primeros 30 segundos de reproducción y las secuelas de Hollywood.
El autor repasa su propia hipótesis de 2022. Entonces escribió que los «minimills» (en referencia a «El dilema del innovador») vendrían a disputar el mercado a los gigantes. Eran gestores en solitario, fondos pequeños y socios que se independizaban de las grandes plataformas, a los que llamó «Renegades». Su balance es que pasaron las dos cosas que predijo. Los renegados no dejaron de marcharse, pero siguieron siendo pequeños. Cita como ejemplos Chemistry (primer fondo de 350 millones de dólares), Verdict, Relentless (unos 80 millones), Mido (unos 100 millones) y el nuevo fondo de IA en fase inicial de una socia que sale de Sequoia. Mientras tanto, el dinero fue en dirección contraria. Solo a/16z cerró 23.800 millones de dólares en los tres primeros trimestres de 2026, más del 20% de todo el capital riesgo levantado en EE. UU. ese año, según PitchBook.
Los datos que aporta sobre la concentración son claros. Hasta el tercer trimestre, los fondos de capital riesgo de EE. UU. han levantado 108.500 millones de dólares, un 39% más que en todo 2025. Los primeros fondos (first-time funds) pasaron de 479 en 2022 a 195 en 2025 y a solo 81 en lo que va de año. Los gestores establecidos (fondo IV en adelante) captaron el 88,2% del capital, la cifra más alta que ha registrado PitchBook. Históricamente ese porcentaje oscilaba entre el 50% y el 80%. Para Harrison, el sector se ha dividido en dos tipos de firmas, las que PUEDEN levantar fondos masivos y las que NO PUEDEN.
El autor enlaza esta idea con sus textos anteriores, que presenta como un único argumento visto desde cinco ángulos: la burbuja, el modelo de negocio, la firma, el dinero y el fundador. Recuerda el caso de Hopin. Pasó de una valoración de 2.000 millones a 7.700 millones en unos nueve meses, levantó cerca de 1.000 millones en cuatro rondas y acabó vendida a RingCentral por 5 millones en efectivo más un earnout. Su lectura es que nadie en esas rondas necesitaba creer que valía 7.700 millones, solo que otro podría creerlo (la lógica del «greater fool», el tonto mayor). También distingue entre firmas que juegan al «10x» y «agregadores de capital». A un LP que firma un cheque de 250 millones le basta con un 2-3x, así que esas firmas solo necesitan que una empresa entre a 1.000 millones y salga a 2.000-3.000 millones. Describe además una «trinidad impía» formada por los agregadores (a16z, General Catalyst, ICONIQ, Sequoia), los asignadores (fondos soberanos y de pensiones) y los absorbentes (OpenAI, Anthropic), que se tragan rondas de más de 1.000 millones.
Después aplica los cuatro ingredientes de Ritzer al capital riesgo. En eficiencia, el camino más rápido es la plataforma: una marca, una captación de fondos, muchas estrategias y cheques enormes en lugar de cheques de 5 millones. Con presupuestos tan grandes cuesta más apostar por tecnología arriesgada. Lo compara con Hollywood, donde los presupuestos altos llevan a hacer secuelas en vez de películas originales. En calculabilidad, la cifra que cuenta es el patrimonio gestionado (AUM), y para muchos fondos grandes la estrategia se ha vuelto «el 2% del número más grande». El autor dice que en 2022 subestimó el papel de los LP. Sus incentivos explican parte de la dinámica: muchos intentan no perder el empleo y nadie es despedido por firmar un cheque grande a una marca grande. A esto se suma que los resultados se han vuelto más grandes. Según el autor, Microsoft tardó unos 44 años en llegar a un billón de dólares, Apple unos 42, Nvidia unos 30 y Meta unos 17 (antes de casos como Anthropic y SpaceX). Si esos resultados fueran posibles en 5-10 años, lo racional sería levantar el fondo más grande posible y poseer lo máximo de las empresas más obvias. Harrison no cree que vayan a ser habituales ni que sean necesariamente duraderos, y pone en duda que Cursor valga siempre unos 60.000 millones.
En predictibilidad, esta se manifiesta como consenso. La IA fue el 39% de los dólares de capital riesgo de EE. UU. en 2023, el 51% en 2024, el 65% en 2025 y el 82,7% en lo que va de 2026. En el primer trimestre, cinco empresas (OpenAI, Anthropic, xAI, Waymo y Databricks) se llevaron el 73,2% del valor de las operaciones. En control, lo que importa es qué lidera la decisión. Harrison distingue entre firmas guiadas por la convicción (Founders Fund, Greenoaks, Thrive, Lux, USV) y firmas guiadas por la escala (a16z, Lightspeed, General Catalyst, Sequoia). No son excluyentes, y como ejemplo señala que Thrive levantó 10.000 millones en febrero. La pregunta es si el tamaño del fondo sigue al tamaño de la convicción o si la convicción se fabrica para encajar con el tamaño del fondo. Dice que en su firma, Contrary, prefieren definirse como guiados por talento e investigación y no por una tesis. Resume la idea así: la escala es un martillo más grande, y cuando el tamaño del fondo manda, cada operación tiene que encajar en él.
La parte central del argumento es lo que Ritzer llamó la «irracionalidad de la racionalidad». El LP no es insensato por querer una marca segura, ni el gestor por levantar el mayor fondo posible, ni el fondo por poseer las empresas más obvias. El resultado conjunto es IA en todas partes. El autor reconoce un matiz importante: no es cierto que el dinero de la IA no vaya a problemas reales. En 2025 las empresas de IA captaron unos 18.000 millones de dólares, el 46% de toda la inversión de capital riesgo en salud. Isomorphic Labs levantó 2.100 millones este año para descubrimiento de fármacos con IA. Las empresas de fusión recogieron un récord de unos 4.500 millones en el último año, y más de un tercio de la financiación de tecnología climática del primer semestre de 2026 fue a centros de datos bajos en carbono. Aun así, al menos 242.000 millones de dólares de la IA estadounidense de este año fueron a solo cuatro laboratorios (OpenAI, Anthropic, xAI y SSI), cuyo negocio actual sigue siendo sobre todo trabajo del conocimiento: chat, código y productividad empresarial.
Para Harrison, el problema mayor es que todo lo demás está estancado. Desde 2023, el capital riesgo de EE. UU. que no es IA se mantiene plano en unos 100.000-120.000 millones de dólares al año. Las ciencias de la vida pasaron del 17% de los dólares en 2024 a cerca del 11% en 2025, con prácticamente los mismos 36.000 millones. La tecnología educativa global recaudó unos 2.400 millones en 2024, un mínimo de una década y cerca del 2% de una sola ronda de OpenAI de 122.000 millones. Y la proptech global levantó unos 10.000 millones en 2025, un 57% menos que en 2019. En su lectura, no es que nadie financie los problemas difíciles, sino que se quedan en la misma mesa mientras la IA se come el resto del menú. En un sistema «McDonalizado», los problemas que reciben dinero son los que pueden absorber miles de millones de forma predecible. Algunos problemas reales encajan en ese molde (como el descubrimiento de fármacos con IA o la energía para centros de datos), pero muchos no.
La conclusión del autor es que el tamaño empuja hacia el consenso, y el consenso es lo contrario de la imaginación. Cuanto más se persigue vender el mayor número de hamburguesas, peor saben todas. Lamenta que hoy se produzcan fundadores de empresas y no fundadores de una república. El texto recibido termina de forma abrupta cuando empieza a referirse a quienes quieren hacer algo distinto, por lo que no podemos reseñar su cierre ni sus recomendaciones finales.
📚 Para profundizar
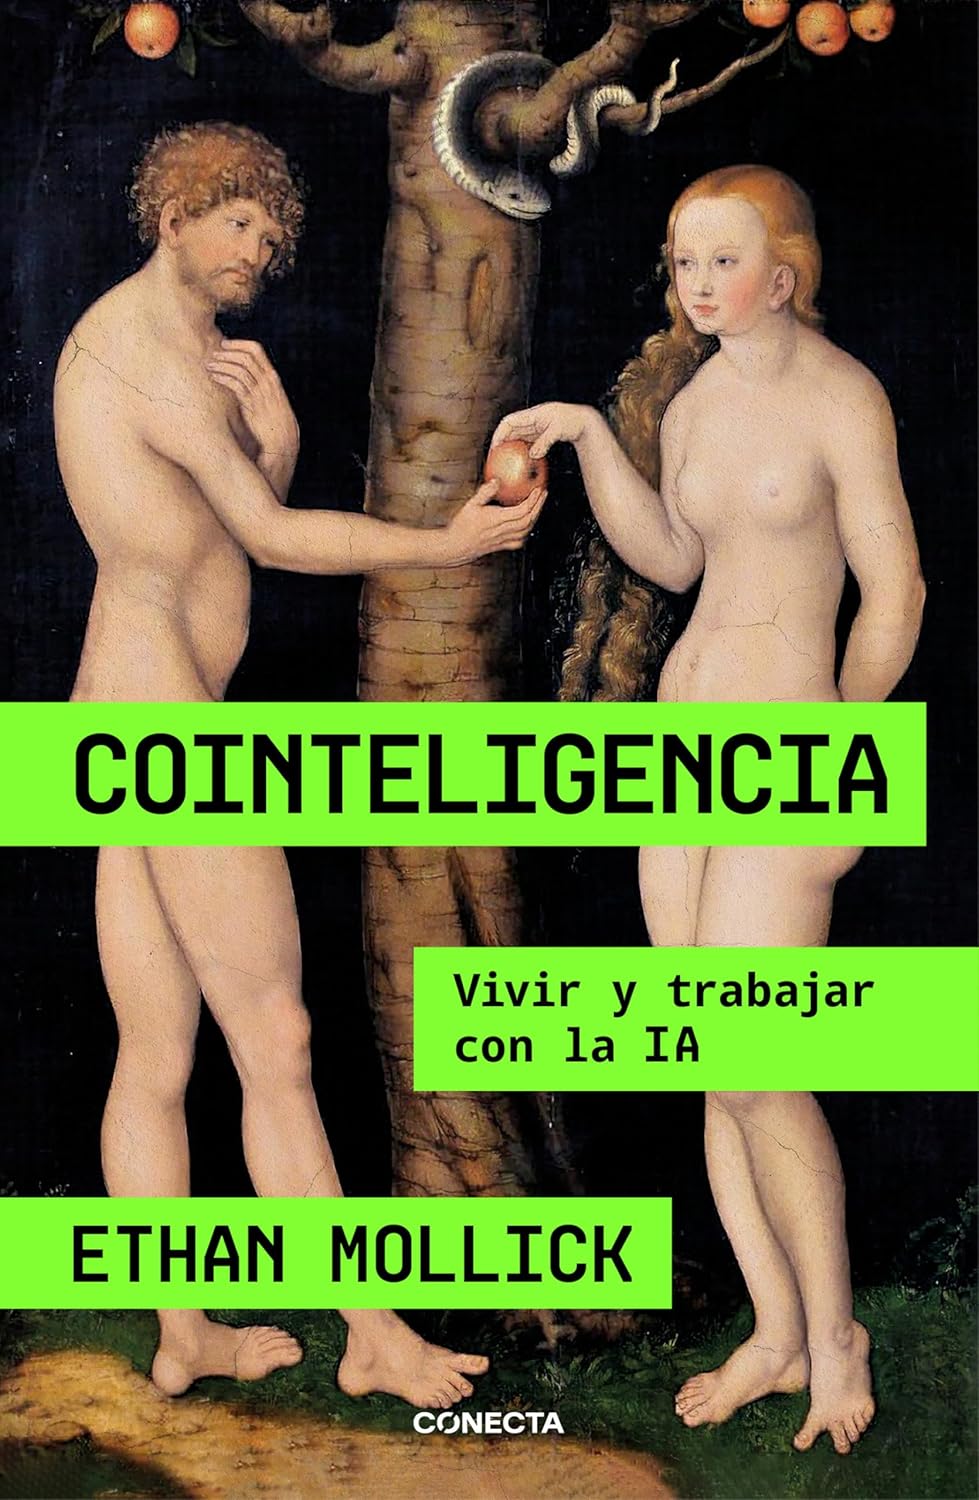
El mejor libro para empezar si no eres técnico: un profesor de Wharton explica cómo trabajar CON la IA —cuándo delegar, cuándo supervisar, cuándo ni t
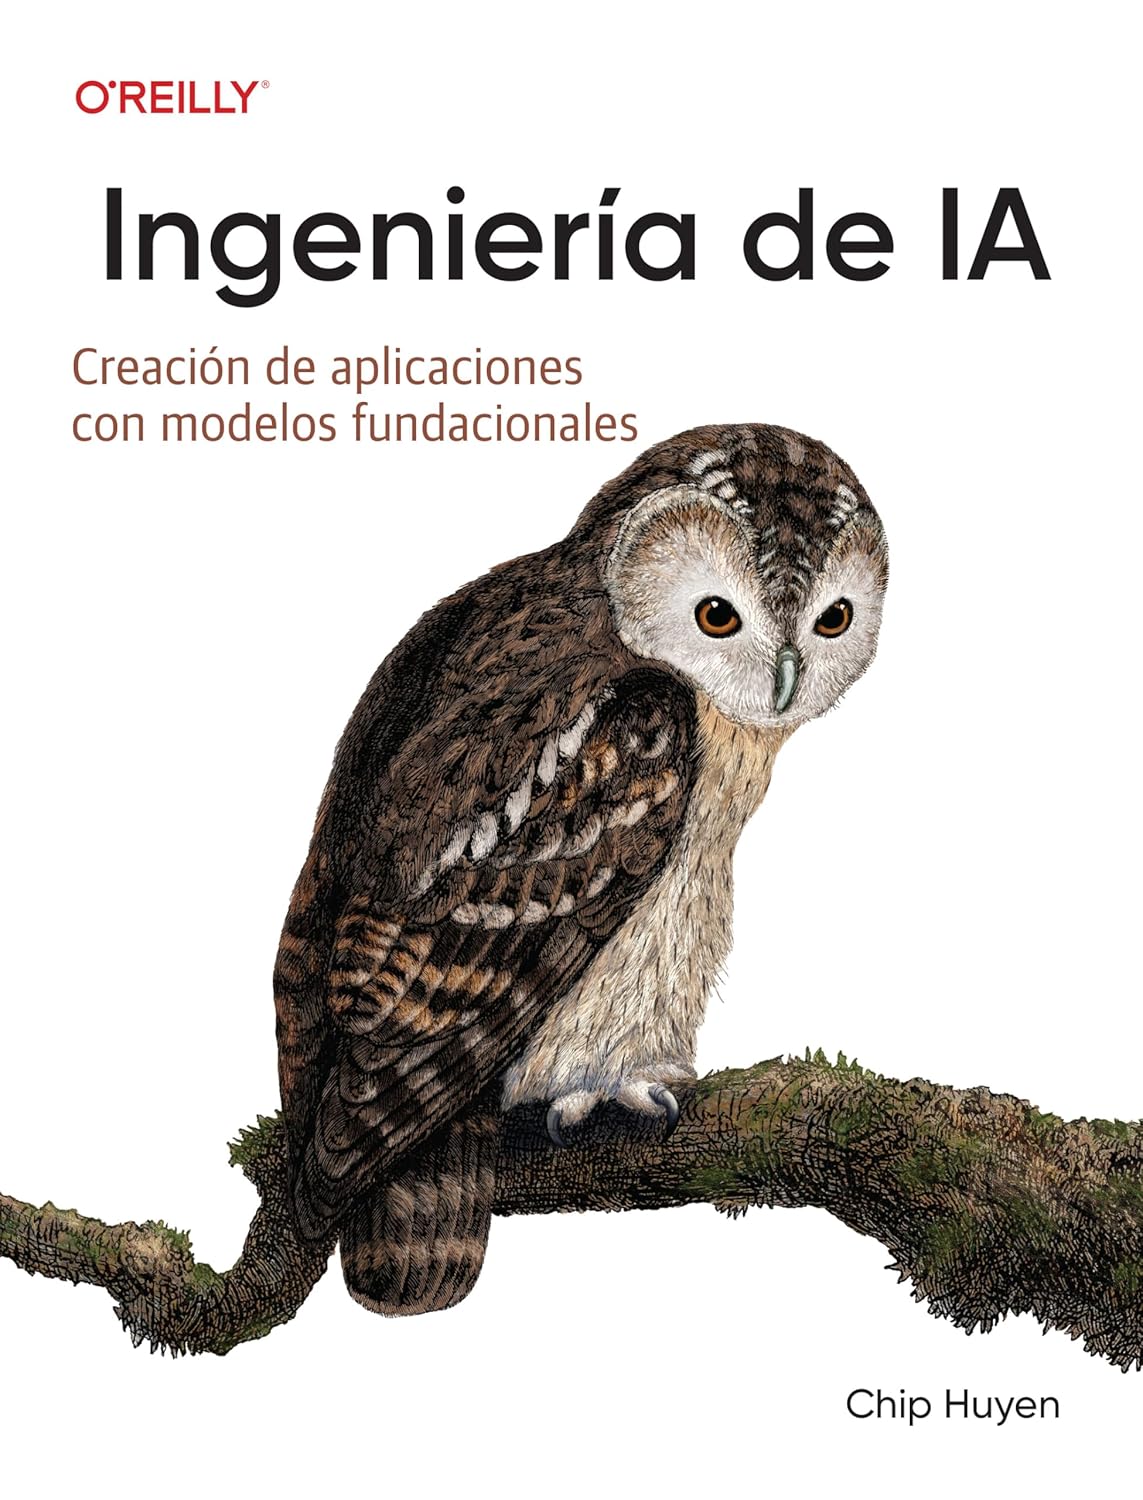
El manual de referencia para construir productos sobre modelos de IA: prompts, RAG, fine-tuning, agentes, evaluación y despliegue.
Como Afiliado de Amazon, Zendoric obtiene ingresos por compras adscritas; el precio no cambia para ti. · todos nuestros libros recomendados →
🔗 Relacionadas en Zendoric
- OpenAI negocia 30.000 M$ a 1,4 billones: el capital corre más rápido que la seguridad que invoca · 2026-09-30
- La fuga de cerebros de Google hacia OpenAI y Anthropic revela que en la IA el dinero ya no basta para retener talento · 2026-06-25
- La memoria, el cuello de botella de los agentes: la propuesta de Neo4j de descomponer el contexto en tres capas · 2026-06-26